Overslaan en naar de inhoud gaan

Hoe worden de pachtnormen berekend?

Jaarlijks berekent Wageningen Economic Research de pachtnormen in opdracht van het ministerie van Landbouw, Natuur en Voedselkwaliteit. De pachtnormen gelden dan per 1 juli van dat jaar. De systematiek voor het berekenen van de pachtnormen is vastgelegd in het Pachtprijzenbesluit 2007.

Deze pachtnormen zijn de basis voor het bepalen van de hoogst toelaatbare pachtprijzen. Pachtnormen worden berekend voor:

  • los land
  • los tuinland
  • agrarische bedrijfsgebouwen en
  • agrarische woningen.


Regelmatig wordt er gevraagd hoe deze pachtnormen worden bepaald? In dit artikel geef ik de hoofdlijn weer op welke wijze de pachtnormen worden berekend voor los land. Voor meer achtergrondinformatie verwijs ik u naar het rapport ‘Pachtnormen 2021’ opgesteld door Wageningen Economic Research, rapport 2021-045. 

Inleiding

De pachtnormen worden jaarlijks berekend op basis van de financiële resultaten in de landbouw, waaruit de grondbeloning wordt berekend, en het vereiste directe rendement voor de verpachters. Voor het berekenen van de pachtnorm wordt gewerkt met de gemiddelde grondbeloning over vijf jaren.

Voor de pachtnormen 2021 is 2019 het meest recente jaar waarmee wordt gerekend. Door deze werkwijze wordt dus gerekend met de financiële resultaten van de landbouwbedrijven over een periode van vijf jaar, wat een middeling van de resultaten geeft. Voor de pachtnorm betekent dit, op hoofdlijn, dat wanneer een jaar met een matig resultaat uit de berekening gaat en wordt vervangen door een jaar met een goed resultaat, de pachtnorm stijgt. En andersom.

Voor de pachtnormen is Nederland verdeeld in 14 pachtprijsgebieden. Per pachtprijsgebied wordt de pachtnorm berekend. In dit artikel neem ik het Zuidwestelijk akkerbouwgebied als voorbeeld. Gemiddeld worden er jaarlijks de gegevens van 44 bedrijven uit het Zuidwestelijk akkerbouwgebied gebruikt voor het berekenen van de pachtnorm.

Infographic berekening pachtnormen

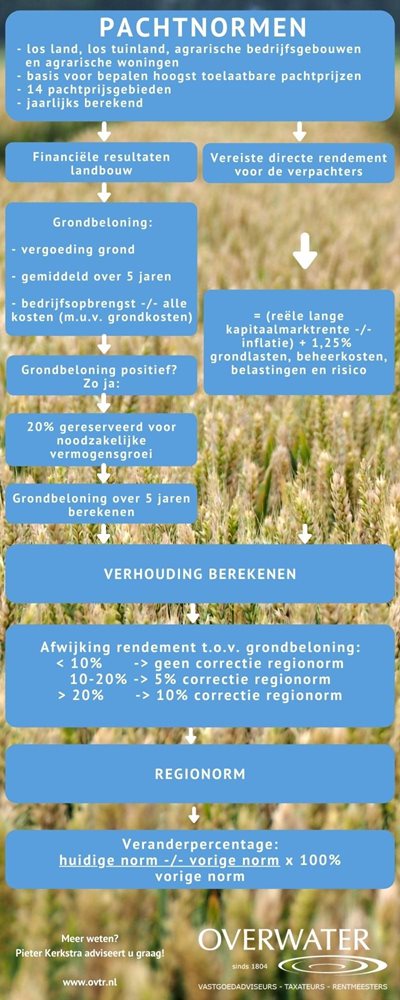
Van de berekening van de pachtnormen hebben wij een overzichtelijke infographic gemaakt:


Grondbeloning

Als eerste wordt de grondbeloning bepaald. De grondbeloning is de vergoeding voor de grond die overblijft als alle kosten, met uitzondering van de grondkosten, in mindering worden gebracht op de bedrijfsopbrengst. Deze grondbeloning is voor het Zuidwestelijk akkerbouwgebied € 626,- per ha in 2019.

Van de grondbeloning wordt 20% gereserveerd voor noodzakelijke vermogensgroei voor het landbouwbedrijf. Waarbij deze reservering alleen wordt toegepast als de grondbeloning van het bedrijf positief is. Na reservering is de grondbeloning voor het Zuidwestelijk akkerbouwgebied € 473,- per ha in 2019.

Vervolgens wordt de gemiddelde grondbeloning over vijf jaren berekend. Voor de jaren 2015-2019 is deze grondbeloning € 523,- per ha in het Zuidwestelijk akkerbouwgebied.


Direct rendement

Het vereiste directe rendement voor de verpachter is gedefinieerd in het Pachtprijzenbesluit 2007. Dit rendement wordt berekend uit de reële lange kapitaalmarktrente, verminderd met de inflatie en vermeerderd met 1,25% voor grondlasten, beheerkosten, belastingen en risico.

Voor 2019 is het vereiste directe rendement voor de verpachter berekend op 0,878% van de verpachte waarde van de grond of 0,439% van de vrije waarde van de grond. Met behulp van de grondprijzen wordt het vereiste directe rendement berekend. Voor het Zuidwestelijk akkerbouwgebied is dit voor 2019
€ 325,- per ha.

De vervolgstap is dat de verhouding tussen het vereiste directe rendement en de grondbeloning wordt berekend. Afhankelijk van de uitkomst van die berekening kan de grondbeloning worden aangepast. De grondbeloning na correctie voor de rendementseis is dan de nieuwe regionorm.

De regionorm wordt niet gewijzigd, als het vereiste rendement minder dan 10% afwijkt van de grondbeloning. Wijkt de grondbeloning tussen 10% en 20% af, dan wordt er gecorrigeerd met 5% en bij een afwijking van meer dan 20%, is de correctie 10%. De correcties kunnen zowel positief als negatief zijn.

Voor het Zuidwestelijk akkerbouwgebied is deze verhouding 0,62, waardoor de regionorm van € 523,- per ha met 10% wordt verlaagd naar € 471,- per ha.


Regionorm en veranderpercentage

De regionorm is bekend, die bedraagt voor 2021 dan € 471,- per ha. Het veranderpercentage wordt berekend door het verschil tussen de regionorm 2020 en 2021 te delen door de regionorm 2020.

Voor het Zuidwestelijk akkerbouwgebied is dit verschil + € 94,- per ha, zodat het veranderpercentage voor 2021 +25% wordt (€ 94,-/€ 377,-).

Met dit percentage wijzigen van rechtswege de geldende pachtprijzen voor reguliere pachtcontracten die zijn afgesloten vóór 1 september 2007. Reguliere pachtcontracten van 1 september 2007 en later, volgen de regionorm.

Meer lezen?

De hoofdlijn voor het berekenen van de pachtnormen is hiervoor beschreven.

Voor meer achtergrondinformatie verwijs ik u naar het genoemde rapport van Wageningen Economic Research.

Meer weten over pacht? Lees dan op onze website bij de pagina Pacht en Grondgebruik meer hierover. Of neem contact met ons op.

Streep door box 3-heffing: taai, maar niet saai!

De Hoge Raad, box 3 en de particuliere grondeigenaar: taai, maar niet saai!

Inleiding en effect voor verpachters

De Hoge Raad heeft recent een streep gezet door de box 3-heffing voor de jaren 2017 en 2018 voor ongeveer 60.000 belastingplichtigen. Het fictieve rendement sluit niet aan bij het daadwerkelijke rendement. Bij een grote groep verpachters is dit effect ook zichtbaar. Het zal een taai verhaal blijken, maar niet saai!

Hoe zat het ook al weer?

  • In een ver verleden werd het vermogen getroffen door de vermogensbelasting. Dat systeem gold tot 2001. Destijds waren in dat systeem de inkomsten uit vermogen (denk bijvoorbeeld aan dividend en pacht) belast, maar de vermogenswinsten (bijvoorbeeld van aandelen of grond) onbelast.
  • In 2001 kwam de boxen-systematiek en werd box 3 belangrijk voor het vermogen van mensen. Er werd een fictief rendement van 4% op het gehele vermogen geïntroduceerd. Daar ging dan weer een heffing overheen van 30%. Dat is per saldo 1,2% heffing in box 3 over het vermogen boven de vrijstelling.
  • In 2017 werd de grondslag voor box 3 aangepast. Een belangrijke aanleiding was de dalende rente op spaargelden. Het effect was dat er diverse rendementen werden verondersteld bij diverse soorten beleggingen. Per vermogensklasse werd er een veronderstelde verdeling ingevoerd tussen spaargeld en beleggingen. Daar hoorde dan een fictief rendement bij.

Bent u er nog?

Recente uitspraak van de Hoge Raad

Kort gezegd haalt de Hoge Raad een streep door de grondslag van box 3.

De fiscus gaat er ten onrechte vanuit dat een belastingplichtige via een vaste sleutel het vermogen verdeelt over sparen en beleggen. In de voorgelegde casus bleek dat onredelijk uit te pakken. De Hoge Raad constateert dat de fictieve heffing ver afstaat van het daadwerkelijk genoten rendement. Het fictieve stelsel van na 2017 perkt de vrijheid in om over eigendom te beschikken. In de voorgelegde casus beschermde de Hoge Raad de belastingplichtige via rechtsherstel. Dat rechtsherstel hield in dat er over de jaren 2017 en 2018 alleen over het werkelijke rendement geheven mag worden.

Hoe loopt dat nu verder?

Twee elementen worden belicht:

  1. De uitspraak legt duidelijk bloot dat box 3 rammelt. Het is aan het licht gekomen via een zogenaamde ‘massaalbezwaarprocedure’. Dit zou gaan om ongeveer 60.000 belastingplichtigen. Voor deze groep zal er over die jaren een aanpassing moeten komen op hun aangifte. Stel dat je niet bij die 60.000 hoort, dan kom je niet (of niet direct) in aanmerking voor herstel. Er wordt gesteld dat als je geen bezwaar hebt gemaakt, dat je je recht op aanpassing hebt verspeeld. Hierover zal in de politiek nog een noot gekraakt moeten worden.
  2. Dat box 3 aan revisie toe is, is na deze commotie wel duidelijk. De politiek is aan zet om te kijken hoe de rendementen belast moeten worden. Daar gaan we dus nog wel meer over horen.

Praktijkvoorbeeld van de particuliere verpachter in Box 3

Om te laten te zien waar de schoen wringt, een voorbeeld uit de praktijk.

De Belastingdienst geeft jaarlijks een handleiding uit met hierin de waardering van verpachte gronden in box 3. Wanneer u aangifte doet van inkomstenbelasting, dient u de waarde op te geven van bezittingen in box 3, zoals verpachte gronden.

De Belastingdienst werkt hierbij met vastgestelde normwaarden voor landbouwgebieden (totaal 65) gelegen in Nederland. De Hoeksche Waard is bijvoorbeeld een gebied met een dergelijke norm.

Toepassing normwaarden

  • waardering voor verpachte gronden in box 3;
  • voor gronden in gebruik als grasland of akkerland;
  • op de normwaarden zijn ook uitzonderingen van toepassing.

Niet-eindige pacht en eindige pacht
De pachtvormen kunnen we verdelen in:

  • Niet-eindige pacht (reguliere pacht met looptijd > 20 jaar);
  • Eindige pacht (geliberaliseerde pacht en erfpacht).

De praktijk in het kort
We nemen als voorbeeld een particulier verpachter in box 3 met grond in de Hoeksche waard voor het jaar 2020. De grond is uitgegeven in niet-eindige (reguliere) pacht met een oppervlakte van 40 ha.

Nederland is verdeeld in veertien pachtprijsgebieden. Het pachtprijsgebied in dit voorbeeld is het Zuidwestelijk akkerbouwgebied met een pachtprijs van € 377,00 per ha per jaar.

De werkelijke netto pachtopbrengst is € 13.380,00. Houd dit bedrag even goed in gedachten.

Belasting
De gronden vallen, volgens de normwaarden per 1 januari 2020, in Landbouwgebied ‘Voorne-Putten-Hoeksche Waard’.

Normwaarde per hectare: € 66.500,00.

Doordat de grond valt onder ‘niet-eindige pacht’ mag je voor box 3 uitgaan van 60% van de genoemde normwaarde = € 39.900,00 per ha.
Totaal: € 1.596.000,00 op basis van 40 ha.

Ongeacht de hoogte van de pachtinkomsten en de kosten betaal je in box 3 een vaste heffing afhankelijk van het vermogen. Om die heffing te bepalen moet je uitgaan van een forfaitair rendement. Over dat rendement betaal je een belastingpercentage van 31%. Dat levert dan per saldo een effectieve belastingdruk op variërend van 0,59% tot 1,76%.

In dit praktijkvoorbeeld is de gemiddelde belastingdruk 1.51%.

Om dit vast te stellen dient er een aantal berekeningen plaats te vinden waarbij de uitkomst is:

Belastbaar vermogen:€ 1.546.000,00
Gemiddeld rendement volgens Belastingdienst:€ 75.362,00
Belasting in box 3:€ 23.385,00

Conclusie: opbrengsten lager dan belastingheffing
Uit dit voorbeeld blijkt dat de werkelijke netto pachtopbrengsten (€ 13.380,00) lager zijn dan het berekende rendement van dit vermogen (€ 75.362,00) in box 3. In dit voorbeeld wordt dan ook € 61.982,00 meer rendement in de heffing betrokken dan het werkelijke rendement!

De werkelijke behaalde opbrengsten op basis van de pacht zijn lager dan de berekende en betaalde belastingheffing in box 3.
Dat verschil is in dit geval € 23.385,00-/-€ 13.380,00= € 10.005,00!

Bij deze berekeningen is geen rekening gehouden met waardeaangroei, daar deze pas tot uitdrukking komt bij verkoop.

De overheid heeft nog niet gereageerd op welke wijze het arrest toegepast gaat worden in de praktijk. Die toepassingswijze moet nog volgen.

Bezwaar maken op de definitieve belastingaanslag lijkt steeds meer kans van slagen te krijgen. Ik zeg doen! 

Heeft u vragen over dit onderwerp? Neemt u dan gerust contact op.

Geschreven door Schil Herweijer (gepensioneerd) en Frank Veeke

Met uw bezit inspelen op duurzaamheidsthema’s

De manier waarop wij omgaan met de aarde is een veelbesproken onderwerp. Niet alleen staan milieu en duurzaamheid hoog op de politieke agenda, bij steeds meer grondeigenaren en grondgebruikers groeit het besef dat wij met elkaar verantwoordelijk zijn voor het gebruik, en daaraan gekoppeld, de kwaliteit van grond.

Vitale bodem gezamenlijk doel grondgebruiker en grondeigenaar

In de afgelopen decennia is het grondgebruik vooral gericht geweest op verhoging van het opbrengend vermogen: de grondgebruiker vraagt van de grond het maximale aan opbrengst en de grondeigenaar vraagt hiervoor in ruil de maximale pachtopbrengst. Dit intensieve grondgebruik heeft er in een aantal situaties toe geleid dat het tegenovergestelde resultaat behaald werd: de opbrengsten van de grond en, daaraan gekoppeld de pachtprijzen, zijn minder geworden.

De grondgebruiker en de grondeigenaar dragen samen de verantwoording voor een vitale bodem. Immers een vitale bodem is vruchtbaar, geeft ruimte aan biodiversiteit, is minder ziektegevoelig, bergt water en houdt voedingsstoffen en CO2 vast. Een vitale bodem is daarnaast nodig om klimaatverandering het hoofd te kunnen bieden, de kwaliteit van het grond- en oppervlaktewater te verbeteren en wateroverlast en verdroging tegen te gaan.

Groeiende belangstelling voor duurzaam grondgebruik

De agrarische sector komt de laatste tijd veel negatief in het nieuws en staat als gevolg van actuele thema’s als stikstof en verlies van biodiversiteit onder druk. Naast alle negatieve aandacht is het positief dat er een groeiende belangstelling vanuit de sector te zien is om zich in te zetten voor een meer duurzame manier van grondgebruik.

Zowel de grondeigenaar als de grondgebruiker blijken in de praktijk vaak bereid te zijn om onder voorwaarden mee te werken aan duurzaam grondgebruik. In overleg kunnen grondeigenaar en grondgebruiker afspraken maken over de manier waarop de grond gebruikt wordt. Slechts in een beperkt aantal gevallen zijn duurzaamheidseisen afdwingbaar. Een voorbeeld van een afdwingbare duurzaamheidseis is een verbod op het gebruik van glyfosfaat in geliberaliseerde pachtovereenkomsten met een duur van 1 jaar.

Voorbeelden van in overleg overeen te komen maatregelen en voorwaarden die zullen leiden tot duurzaam grondgebruik zijn:

  • het niet scheuren van grasland;
  • het inrichten van akkerranden/keverbanken;
  • maaien binnen een afgesproken periode, bijvoorbeeld na het broedvogelseizoen;
  • het inzetten op het weerbaarder maken van planten tegen ziekten en ongedierte door ‘strokenteelt’ toe te passen.

Aan de slag met duurzame gronduitgifte

Voor de agrarisch ondernemers is het gebruik van grond van essentieel belang. Onderdeel van de bedrijfsvoering is dat zij zelf bepalen hoe de grond gebruikt wordt.

Wanneer er met het oog op verduurzaming het voornemen is om nieuwe voorwaarden te verbinden aan het grondgebruik, is het raadzaam om dat van tevoren goed door te spreken met de huidige gebruiker of potentiële nieuwe gebruiker. Persoonlijk contact met de gebruikers, inventarisatie van wensen ten aanzien van het gebruik en de bereidheid om op vrijwillige basis mee te werken aan verduurzaming, vormen het begin van het verduurzamingsproces.

Wat heeft de grondeigenaar te bieden in ruil voor duurzaam grondgebruik?

Bij het afsluiten van geliberaliseerde overeenkomsten of erfpachtovereenkomsten is de prijs voor het gebruik van de grond, punt van onderhandeling. Om een stap naar een meer duurzame manier van grondgebruik te zetten, is initieel een investering nodig van zowel de grondgebruiker als de grondeigenaar.

In dit kader kan het zinvol zijn om een vaste prijs per hectare in combinatie met een korting op de pachtprijs voor optionele maatregelen, overeen te komen. De gebruiker krijgt de grond in gebruik tegen een vaste prijs, bepaalt zelf welke maatregelen passen bij zijn bedrijfsvoering en kiest zelf welke korting van toepassing is.

Overwater en de praktijk

Een duurzame bedrijfsvoering wordt inmiddels steeds vaker gestimuleerd door een korting op de pachtprijs te geven. Daarnaast zien wij in de praktijk onder voorwaarden de bereidheid om een korting op de canon te geven vanaf het moment dat grond voor het verkrijgen van de Skal certificering de omvorming ingaat.

Bent u geïnteresseerd in de mogelijkheden van uw bezit en duurzaam grondgebruik? Door toepassing van zowel praktische als theoretische kennis kan Overwater zorgdragen voor het opstellen van contracten met de juiste balans, zodat grondgebruiker en grondeigenaar samen verantwoording dragen voor een vitale bodem. Neem gerust contact op.

Een kijkje in het leven van onze medewerkers buiten Overwater – Jolanda Smits

Ik zal mezelf kort voorstellen: mijn naam is Jolanda Smits, ik woon in Strijen en werk sinds 1990 bij Overwater.

Ik neem al jaren met veel plezier de totale administratie voor mijn rekening. Ik zorg ervoor dat alle financiële gegevens tijdig, correct en overzichtelijk worden verwerkt. Dit doe ik fulltime.

Naast mijn werkzaamheden voor Overwater Rentmeesterskantoor ben ik actief in ons familiebedrijf Smits Transport & Logistiek, gevestigd aan de Keizersdijk in Strijen. Op donderdagavond, vrijdagavond en zaterdagochtend ben ik daar te vinden. Meestal duik ik ook daar in de cijfers, maar als het nodig is doen we alle voorkomende werkzaamheden.

In mijn vrije tijd ben ik lid van de drumband in ‘s-Gravendeel waar we regelmatig optredens verzorgen tijdens diverse festiviteiten. Verder breng ik ook graag tijd door met mijn ouders, drie zussen en familie. Ik houd van skiën, lezen en van tijd tot tijd lekker shoppen.

Van tuinderij naar transport en logistiek

Smits Transport & Logistiek is een echt familiebedrijf. Met de hele familie werken wij al vier generaties (sinds 1929) vol overgave aan ons bedrijf, dat ooit begonnen is als tuinderij met vervoer van eigen verse producten. Wij zijn inmiddels uitgegroeid naar een bloeiend transport- en logistiekbedrijf, gespecialiseerd in opslag, distributie en vervoer van levensmiddelen.

Sinds 1 januari 2009 staat de vierde generatie aan het roer: mijn zussen Carolien en Sandra en mijn neef Willem. Ook zus Krista is parttime actief in het bedrijf. De hele familie is enorm betrokken bij het bedrijf en bij alle medewerkers die vaak al jarenlang bij ons werken.

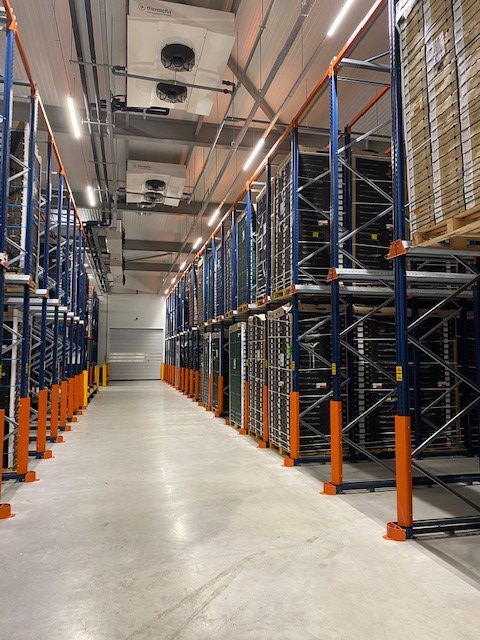
Sinds 2020 is ons geconditioneerd distributiecentrum flink uitgebreid van 1.500 m² naar 5.500 m². Hier is ruimte voor 4.500 pallets, verdeeld over verschillende temperatuurzones. Klaar voor een succesvolle toekomst in transport en logistiek voor onder andere de food-branche.

Paralellen Overwater en Smits

Mijn boekhoudkundige kennis en ervaring door de jaren heen kan ik zowel bij Overwater als bij Smits inzetten. Beide bedrijven zijn van origine familiebedrijven die kwaliteit en organisatieontwikkeling hoog op de prioriteitenlijst hebben staan. Kwaliteit is mensenwerk. Daarom investeren beide bedrijven in hoogwaardig personeel. Tevens is de betrokkenheid bij de opdrachtgevers groot.

De afwisseling tussen de zakelijke dienstverlening en de transportbranche maken mijn werkzaamheden afwisselend en boeiend. Ik hoop dit dan ook nog jaren te blijven doen!

Jacht in Nederland

Op het moment dat ik deze blog schrijf is het eind november 2021 en zonder meer herfstachtig buiten: regen, wind en zo nu en dan een verdwaalde natte sneeuwvlok zijn het weerbeeld van vandaag. Hoewel de herfst niet mijn favoriete seizoen is, ben ik ook in dit seizoen graag buiten om te sporten en om te jagen.

Ik realiseer mij dat jacht een complex onderwerp is dat regelmatig tot felle discussies leidt tussen voor- en tegenstanders. Voor veel mensen is de jacht een onbekend onderwerp en omdat onbekend vaak onbemind maakt, schrijf ik deze blog, die niet bedoeld is om de discussie te voeden, maar om in te gaan op de wet- en regelgeving over jagen in Nederland.

Waar in de wet zijn de rechten en plichten over het jachtrecht geregeld?

De rechten en plichten met betrekking tot de jacht, het beheer en de schadebestrijding zijn geregeld in de Wet natuurbescherming (Wnb) in de artikelen 3.12 en verder. De Wnb is op 1 januari 2017 in werking getreden. Deze wetgeving ziet niet alleen op de jacht, maar ook op het duurzaam beheren van in het wild levende dieren en de regelgeving omtrent de schadebestrijding.

Van wie is het jachtrecht?

Het recht om te jagen komt toe aan de eigenaar van de grond. De eigenaar van de grond kan het jachtrecht verhuren, maar is hiertoe alleen gerechtigd als de grondgebruiker (pachter) toestemming geeft of als in de (erf)pachtovereenkomst de verhuur van het jachtrecht aan de eigenaar is voorbehouden.

Op welke soorten is jacht toegestaan?

In de wet wordt onderscheid gemaakt tussen jacht enerzijds, en beheer van soorten en schadebestrijding anderzijds. Een jager mag alleen jagen op de vijf wildsoorten die genoemd worden in de Wnb, in het daarvoor vastgestelde jachtseizoen:

  • fazant van 15-10 t/m 31-12 (hen) of 31-01 (haan)
  • konijn van 15-08 t/m 31-01
  • houtduif van 15-10 t/m 31-01
  • haas van 15-10 t/m 31-12
  • wilde eend van 15-08 t/m 31-01

Een jager mag oogsten uit de natuur, maar alleen als de populatie van de betreffende wildsoort het toelaat. Beschermde dieren mogen alleen worden gedood als er een in de wet genoemd belang dreigt te worden geschaad, denk daarbij aan de volksgezondheid of openbare veiligheid.

Beheer van soorten en schadebestrijding

Zoals hiervoor opgemerkt zijn jacht, en beheer en schadebestrijding niet hetzelfde. Het opsporen en doden van dieren om (verdere) schade aan gewassen, natuur en om veiligheidsrisico’s te voorkomen wordt gezien als beheer en schadebestrijding. Voor het in het seizoen mogen jagen op de vastgestelde wildsoorten is de dreiging van schade en of een veiligheidsrisico niet noodzakelijk.

Het recht om te jagen vastleggen in een jachthuurovereenkomst

De overeenkomst voor de huur van het jachtrecht wordt schriftelijk aangegaan voor een minimale periode van zes jaar en een maximale periode van twaalf jaar. In de overeenkomst is een tegenprestatie voor het verkrijgen van het jachtrecht opgenomen. Een tegenprestatie is een vereiste voor een geldige overeenkomst. Zagen we vroeger de postbode rond de Kerstdagen nog voorbij fietsen met een haas aan zijn stuur op weg naar het adres waar de tegenprestatie moest worden afgeleverd, draait het tegenwoordig toch vooral uit op een tegenprestatie in geld.

Wanneer heb ik een jachtveld?

De Wnb stelt eisen aan de afmetingen waaraan een jachtveld dient te voldoen. Het jachtveld moet een aaneengesloten oppervlakte hebben van tenminste 40 hectare per jachthouder. In dat veld moet een cirkel kunnen worden getrokken met een straal van ten minste 150 meter. Ook het water waarvan het jachtrecht gehuurd wordt mag meegerekend worden bij de oppervlakteberekening. Water breder dan 10 meter vormt alleen een scheiding, indien het jachtrecht niet verhuurd is aan de jachtrechthouder. Een autosnelweg vormt altijd een scheiding in een jachtveld, een spoorlijn daarentegen weer niet.

Een jachtveld ligt per definitie buiten de bebouwde kom, wat niet wegneemt dat er situaties denkbaar zijn waarbij beheer en schadebestrijding binnen de bebouwde kom worden toegestaan, denk hierbij aan schade door konijnen op begraafplaatsen of sportcomplexen. In dit geval mag de schade bestreden worden met fretten en buidels.  

Wanneer mag ik jagen?

Is het dan zo dat iedereen die eigenaar is van een buiten de bebouwde kom gelegen aaneengesloten oppervlakte van ten minste 40 hectare met een geweer mag jagen? Nee, om te mogen jagen moet aan een aantal voorwaarden voldaan worden. De aanvrager van een jachtakte moet ten minste 18 jaar oud zijn, in het bezit zijn van een jachtdiploma en in de gelegenheid zijn om te jagen, hetzij door het huren van een eigen jachtveld, hetzij met toestemming van een bevriende jager, én een jachtaansprakelijkheidsverzekering hebben. Daarnaast moet de aanvrager van onbesproken gedrag zijn.

Jacht als onderdeel van het rentmeesterschap

Over jacht als onderdeel van grondbezit en grondgebruik adviseert ons kantoor graag. Kennis van wet- en regelgeving wordt gecombineerd met praktische jachtkennis en jachtervaring en leidt in de praktijk tot een gedegen en weloverwogen advies, waarbij de belangen van alle partijen worden meegewogen.

Een kijkje in het leven van onze medewerkers buiten Overwater – Cor van Zadelhoff

Ik zal mezelf kort voorstellen: ik ben Cor van Zadelhoff, getrouwd met Ella en we hebben twee kinderen, Aafke en Arend. We wonen op een boerderij in Strijen, net buiten de kern op de Keizersdijk.

Vleesveehouder

Naast mijn werkzaamheden als rentmeester bij Overwater Rentmeesterskantoor, ben ik ook vleesveehouder. Op de boerderij hebben we circa 100 stuks vleesvee. Het zijn voornamelijk verbeterd roodbonte (VRB) dieren, die afstammen van het Maas-, Rijn-, en IJsselvee, ook wel MRIJ genoemd. Het enige echte Nederlandse vleesveeras.

Sinds 1990 bij Overwater

Ik ben opgegroeid in Amstelveen op een boerderij waar ik met veel plezier mijn jeugd heb doorgebracht en ook graag meehielp op de boerderij. Na mijn studie bedrijfskunde aan de HAS in Dronten ben ik na een stage, in 1990, in dienst gekomen bij Overwater Rentmeesterskantoor waar ik sinds 1995 vennoot ben.

In 2001 hebben we een boerderijtje kunnen kopen net buiten de kern van Strijen en na de nieuwbouw zijn Ella en ik daar in 2005 gaan wonen. Het wonen op een boerderij en het houden van dieren is echt mijn ding. In het begin hadden we ruim 20 dieren van het VRB-ras. Door de fokkerij en af en toe wat bij te kopen is de veestapel uitgebreid naar nu circa 100 dieren en een 35 à 40 kalvingen per jaar. De werkzaamheden op de boerderij doen we als gezin, met ook steeds meer hulp van de kinderen. Zij voeren of letten ook op een kalfkoe, voor het geval ik weer eens laat thuis ben van kantoor.

Praktijkervaring combineren met rentmeesterschap

Na een drukke dag op kantoor is het zomers heerlijk om nog een ronde te doen langs het vee en lekker door de wei te lopen of in de winter door de stal. De natuur is elke dag anders en daar kan ik van genieten. Dit is vaak ook een bron van inspiratie en een moment om nog eens aan de werkzaamheden van de dag te denken.

De combinatie van het werk op kantoor, het adviseren over zaken en het in de praktijk ervaren, zie ik als een groot voordeel. De ervaringen die ik thuis opgedaan heb met het bouwen, kan ik ook zeker weer gebruiken bij mijn werk als rentmeester. Zoals bij een bedrijfsverplaatsing en wat daarbij komt kijken qua vergunningen, bouwen en de kosten die dat met zich meebrengt. Een ervaring die zeker meehelpt bij het berekenen van een onteigeningsschade, indien een boerderij verplaatst dient te worden.

Ook de praktische dingen die je thuis of op het werk tegenkomt zijn over en weer inpasbaar. Bijvoorbeeld wat er komt kijken bij de aanschaf van zonnepanelen of het invullen van de gecombineerde opgave. Regels met betrekking tot vergunningen, fosfaatrechten, et cetera. Het verdiepen in regelgeving en het kunnen toepassen in de praktijk maakt het vak van rentmeester en praktiserend vleesveehouder heel leuk.

Ik beleef veel plezier aan mijn werk, samenwerken met leuke collega’s, mijn best doen voor opdrachtgevers en de veehouderij als gezinsbedrijf. De combinatie is soms best wel eens druk, maar geeft ook veel energie en dan kan er ook een hoop.

Veranderingen voor de landbouw

Voor de landbouw zie ik grote veranderingen op ons afkomen. De stikstofproblematiek is zichtbaar geworden door het ongeldig verklaren van de PAS, maar is al veel eerder ontstaan door meer en strengere regelgeving die Nederland zichzelf heeft opgelegd. Met daarnaast het zevende actieprogramma Nitraatrichtlijn waar we nu mee te maken gaan krijgen, de concurrentie met het buitenland en een aanscherping van middelenbeleid.

Enerzijds de consument, die ook onze afnemer is en daarom ook invloed heeft en anderzijds de politiek, de regeldruk die steeds minder over doelen gaat, maar meer ingrijpt op bedrijfsniveau en het ondernemerschap. We zullen hierop moeten inspelen en ook dan weer zoeken naar de juiste kansen.

Koop lokaal

Deze kansen kunnen we naar mijn mening alleen benutten door vanuit de landbouw bij de burgers/consumenten voor het voetlicht te brengen waar we me bezig zijn en hoe goed de kwaliteit van het Hollands geproduceerde voedsel is. Hier ligt een uitdaging voor de landbouw en ook voor de ketens eromheen.

Prachtig zijn de initiatieven van koop lokaal. Ik zie hier ook een groeiende markt, waar het eerst om een nichemarkt ging, naar hopelijk een normaal in de toekomst. Zelf ervaar ik dat koop lokaal werkt, het vlees dat wij produceren wordt lokaal verkocht, waar steeds meer vraag naar is.

Een kijkje in het leven van onze medewerkers buiten Overwater – Annemiek van de Zande

Ik zal mezelf kort voorstellen: ik ben Annemiek van de Zande, 26 jaar en woonachtig in het West-Brabantse Dinteloord.

Naast mijn werkzaamheden als junior rentmeester bij Overwater Rentmeesterskantoor, ben ik zo nu en dan ook te vinden op het fruitteeltbedrijf van mijn ouders in Nieuw-Beijerland.

In deze vlog krijgen jullie een indruk van het bedrijf en de werkzaamheden tijdens de oogst.

Muziek: www.bensound.com/royalty-free-music

Bedrijfskunde en Agribusiness

Ik heb mijn studie Bedrijfskunde en Agribusiness in 2018 afgerond aan de HAS Hogeschool in Den Bosch. Tijdens deze opleiding heb ik vooral financieel en marketing gerichte opdrachten/stages gedaan in de groente- en fruitsector.

Inmiddels ben ik al weer bijna twee jaar met veel plezier werkzaam bij Overwater Rentmeesterkantoor. Ik vind het een mooie uitdaging om in mijn werkzaamheden de belangen van grondeigenaren en agrarische gebruikers dichter bij elkaar te brengen.

Mijn agrarische achtergrond helpt me om als rentmeester deze partijen met elkaar te verbinden en kansen te benutten. De afwisseling tussen het werken op kantoor in Strijen, het contact met opdrachtgevers en het ‘met de voeten in de klei staan’ vind ik de ideale combinatie.

Rentmeester en Vastgoeddeskundige

Afgelopen jaar heb ik de Rentmeestersopleiding afgerond en kortgeleden ben ik de begonnen met de opleiding Basistheorie Vastgoeddeskundige aan de Academie voor Vastgoed. Met de kennis die ik opdoe uit theorie en praktijk, zal ik de komende jaren mijn activiteiten als rentmeester bij Overwater Rentmeesters kantoor voortzetten én verbreden.

Een kijkje in het leven van onze medewerkers buiten Overwater – Julian Bartels

Kantoor Overwater heeft naast theoretische kennis, ook veel praktische kennis in huis. Daarom komen tijdens deze en de navolgende nieuwsbrieven collega’s aan het woord die ’thuis’ een (agrarisch) bedrijf bestieren.
De aftrap van deze blogreeks wordt verzorgd door Julian Bartels, 22 jaar, werkzaam als Junior rentmeester.


Naast mijn baan bij Overwater, ben ik actief als agrariër, in de melkveehouderij. Ons bedrijf is gevestigd in Zegge (West-Brabant). Wij hebben thuis zo’n 115 stuks melk- en kalfkoeien met bijbehorend jongvee. De koeien worden bij ons nog gemolken in een melkstal, al het landwerk (zoals maaien en zaai- en oogstwerkzaamheden) besteden wij uit aan derden.

Mijn opa was een fervent Holstein-veehouder, maar mijn vader is later overgestapt naar een ander ras: Jerseys. Medio 2012 groeide mijn interesse in de boerenwereld, zeker ook in de boerderij thuis. Rond die tijd kwam ik voor het eerst in aanraking met Fleckvieh koeien, waarna mijn passie voor de veehouderij steeds groter werd. Vanaf dat moment fokken wij enkel nog met het Fleckvieh-ras, zodat over enkele jaren onze hele stal hiermee volstaat.

De combinatie van het werk bij Overwater en het werk thuis bevalt mij heel goed. Het is voor mij een leerzame, interessante wisselwerking. Zaken die ik constateer op de boerderij kan ik meenemen voor in de praktijk bij Overwater, en andersom idem dito.

Hoe mijn toekomst er thuis uitziet? Dat is een vraagstuk waar ik zelf vandaag de dag nog geen pasklaar antwoord op heb. Wellicht komt de bedrijfsovername t.z.t. aan de orde, maar voor nu wil ik mezelf vooral breed oriënteren en ontwikkelen, waarvoor Overwater de werkgever bij uitstek is.

Uit de praktijk: ‘verhuren’ van grond aan een bekende agrariër

Het in gebruik geven van grond aan de buurman, een agrarische collega, een vriend of een goede bekende brengt risico’s met zich mee.


 Kortdurende overeenkomst, verhuur, mondelinge pacht, deelbouw

In de praktijk komt het regelmatig voor dat agrarische grond onderling in gebruik wordt gegeven, ‘verhuurd’ aan andere agrariërs. Hierbij worden in een aantal gevallen mondelinge- of via een zelf gemaakte overeenkomst schriftelijke afspraken gemaakt. Dit omdat het ‘makkelijker’ en ‘goedkoper’ is dan dit door een ter zake deskundige goed op papier te laten zetten. Het gaat dan om percelen waarop aardappelen, mais, bloembollen of uien kunnen worden geteeld en gebeurt veelal voor een periode van één jaar. Deze teelten worden door de eigenaar van de gronden niet (meer) in eigen beheer uitgevoerd. Na dit jaar ontstaat een nieuwe situatie.
 
Een veel gebruikte term in dit kader is ‘deelbouw’; met deze vorm denkt men dat er een samenwerkingsvorm is en geen pacht. De bedoeling is dat de betalingsrechten in dat jaar verzilverd worden door de eigenaar om zodoende de indruk te wekken dat deze de grond zelf exploiteert. Een deskundige op het gebied van pachtzaken kan hier al snel doorheen prikken en komt dan tot de conclusie dat er sprake is van (mondelinge) pacht.
 
Overwater adviseert om een kortdurende pachtovereenkomst af te sluiten, waarbij de betalingsrechten voor diezelfde periode worden overgeschreven naar de pachter van de grond. Na beëindiging van de overeenkomst worden de betalingsrechten weer naar de eigenaar teruggeboekt. 

Langdurige overeenkomst

In een aantal gevallen spreken agrariërs of andere grondeigenaren onderling af dat gronden langdurig aan de ander in gebruik worden gegeven. Ook hierbij is het van belang een deugdelijke, door een deskundige opgestelde en door de Grondkamer goedgekeurde geliberaliseerde pachtovereenkomst of een erfpachtovereenkomst op te stellen. De geliberaliseerde pachtovereenkomst heeft een looptijd van maximaal 6 jaar, ervan uitgaande dat er geen prijstoetsing gewenst is. De erfpachtovereenkomst minimaal 26 jaar, waardoor deze niet onder de pachtregeling valt.
 

Samenwerkingsverband

Agrariërs die van plan zijn in de nabije toekomst te gaan stoppen kunnen een samenwerkingsverband aan gaan met een collega-agrariër of loonwerker. Hierbij wordt een saldo afgesproken tussen partijen die vergelijkbaar is met de pacht van grond. Het gevaar hierbij is dat de partij die de werkzaamheden uitvoert op de grond van de eigenaar, claimt dat hij regulier pachter is, met alle gevolgen van dien.
 

Onze praktijk

In onze praktijk komen we in (te) veel gevallen tegen dat partijen een ‘Huurovereenkomst’ hebben gesloten voor agrarische grond. De huurovereenkomst is aangegaan voor onbepaalde tijd. Er is mondeling afgesproken dat de pachter bij verkoop van de percelen door de eigenaar, zonder reguliere pacht te claimen, de percelen weer teruggeeft aan de eigenaar.
In een huurovereenkomst heeft men dit als volgt opgenomen: de huurovereenkomst is aangegaan voor onbepaalde tijd ’tenzij zich wijzigingen voordoen in de situatie van de verhuurder’. Het op die manier schriftelijk vastleggen is ‘uit den boze’ omdat partijen hierbij een verschillende invulling kunnen geven aan het woord situatie, hetgeen tot conflicten kan leiden.
Hierbij werd de suggestie gewekt dat er geen sprake kan zijn van pacht, met alle voor de eigenaar negatieve gevolgen van dien. Het gevaar van bovengenoemde vormen van ingebruik geven van agrarische gronden is dat er een serieuze kans aanwezig is dat er een pachtclaim volgt, die wordt toegewezen. De overeenkomsten moeten dan worden omgezet in reguliere pacht.   

Goed advies; ga naar uw rentmeester……..

U doet er verstandig aan om u te laten bijstaan door een deskundige, die u op basis van kennis en ervaring kan adviseren over pacht- en/of grondzaken. Overwater Rentmeesterskantoor heeft ruime ervaring met dit soort kwesties en kan u hierin adviseren.

Uit de praktijk: te goeder trouw

De casus

Een voormalig landbouwer (hierna te noemen: ‘eigenaar’)
komt na een geruime tijd als weduwnaar zelfstandig op de boerderij gewoond te hebben te overlijden. Er zijn geen kinderen. De onderneming was al geruime tijd gestaakt, de landerijen waren al verkocht. Hetgeen dat nog resteerde was de woning en een ruime landbouwloods die na het staken van de onderneming leeg was komen te staan. De eigenaar heeft jarenlang gedeelten van zijn loods ter beschikking gesteld aan diverse ‘huurders’, voor de stalling van caravans, campers en oude auto’s. Met deze huurders zijn geen overeenkomsten gemaakt; de ‘huur’ werd op vaste momenten in het jaar contant betaald. Mogelijk was de eigenaar bang dat hij moest afdragen aan de fiscus, terwijl dit bij niet-bedrijfsmatige verhuur niet aan de orde is. De betaalde huur werd goed bijgehouden. Er was activiteit op en om de boerderij, de eigenaar had regelmatig een praatje en maakte er tijdens de jaarlijkse huuronderhandelingen een sport van om hier weer een paar gulden meer van te maken. Tot zover niets aan de hand.


Overlijden eigenaar

Op enig moment komt de eigenaar plotseling te overlijden. Er was wel een testament maar andere zaken waren niet geregeld. De huurders zitten ineens met hun hobby’s in een loods waarvan de eigenaar is overleden. In zijn laatste wil heeft de eigenaar een executeur benoemd, die tevens legataris is. Hij is een ver familielid die niet op de hoogte is van de zakelijke afspraken met de huurders. 


Verkoop boerderij

De executeur heeft besloten om de boerderij te gaan verkopen. Het was hem direct duidelijk dat de verkoop van een boerderij inclusief huurders niet gewenst was. Na het overlijden van de eigenaar hebben enkele huurders hun caravans al uit eigen beweging meegenomen. De laatste twee huurders waren niet van plan om te vertrekken.
 
De executeur zag aankomen dat het beëindigen van de huur van deze twee huurders tot problemen zou kunnen leiden en besloot deze kwestie uit handen te geven aan de vermogensplanner/adviseur van zijn bank. Deze vermogensplanner is met de huurders in contact getreden en heeft zijn uiterste best gedaan om tot een oplossing (lees: beëindiging van de huur) te komen.
 
Korte tijd na de huuropzegging aan de twee huurders is ons kantoor ingeschakeld om de verkoop van de boerderij ter hand te nemen. Na verloop van tijd werd duidelijk dat de huurders niet bereid waren om de huur te beëindigen. Dit bleek onder andere uit de aard van de inrichting van het gehuurde, waarin een complete garagebrug geïnstalleerd was waar gesleuteld werd aan diverse voertuigen.
 
Wij hebben geadviseerd om de gehele kwestie met de huurders uit handen te geven aan een advocaat. Toen dit is gebeurd, heeft één van de huurders besloten om de loods te verlaten.
De andere huurder voelde nattigheid en heeft zijn rechtsbijstandverzekering ingeschakeld omdat hij niet wilde vertrekken. Hierbij heeft de advocaat van de huurder aangegeven dat er sprake zou zijn van een huurovereenkomst tussen wijlen eigenaar en zijn cliënt. De advocaat heeft hierbij gesteld dat er sprake zou zijn van huur van overige bedrijfsruimte omdat de huurder met het onderhoud van auto’s bezig is, getuige de garagebrug. Bij deze categorie van huur geniet de huurder een huurbescherming voortkomende uit het huurrecht. Hierbij kunnen partijen aanvullende afspraken maken zoals bijvoorbeeld de datum van beëindiging van de overeenkomst of na opzegging. Ook geniet de huurder een zogenaamde ‘ontruimingsbescherming’ waarbij hij bij de rechter een verzoek kan doen om de ontruiming op te schorten met een jaar. Hij kan dit verzoek 3 maal doen. De huurder besloot dit traject niet in te willen gaan.


 Beëindiging huur

Met tussenkomst van de advocaten is men uiteindelijk tot een vaststellingsovereenkomst gekomen om de huur te kunnen beëindigen. Partijen zijn overeengekomen dat de huurder 6 maanden de tijd zou krijgen om op zoek te gaan naar een vervangende ruimte voor zijn (hobbymatige) activiteiten. Na deze 6 maanden zou hij op straffe van een boete van € 100,- per dag de loods moeten hebben verlaten.
 

Opleveringsdatum

Kort voor het moment van opleveren hebben wij contact gezocht met de huurder om de oplevering namens de executeur af te ronden. Tijdens dit contact probeerde de huurder nogmaals de datum die een half jaar eerder was overeengekomen op te schorten, aangezien deze voor hem niet haalbaar was. Hier is niet op in gegaan, de huurder is aan de vaststellingsovereenkomst gehouden. Uiteindelijk is de loods ongeveer twee weken later opgeleverd dan een half jaar eerder overeengekomen was, mét de betaling van de boete.
 

Eind goed, al goed

Het te goeder trouw handelen van de eigenaar heeft in dit geval behoorlijke consequenties gehad. Denk hierbij aan stagnatie van de verkoop met tenminste een jaar, met de bijbehorende doorlopende kosten en de kosten voor inzet van een advocaat. Het is daarom van belang ook bij niet-bedrijfsmatige huur afspraken vast te leggen in een huurcontract, zodat men bij beëindiging van de huur niet voor vervelende verrassingen komt te staan. We denken graag met u mee, neem gerust eens contact op!